守护杨高南 | A股最老指数基金,必须持有24年吗?
择时不如“择估值”,价值投资也有机会成本的取舍
到11月8号,A股第一支指数基金年满24周岁。
这支基金给投资者创造的长期回报基本合格,但它有一个巨大的痛点,可能引发很不一样的持有感受。鉴于A股市场上,24年历史的样本仅有这1支,很有典型意义,所以今天我们就来聊聊它——华安MSCI中国A股指数增强。
先说下前世今生。这支基金成立于2002年11月8日,当时名为华安上证180增强型指数基金,2006年1月改为现名(也更换了跟踪的指数)。
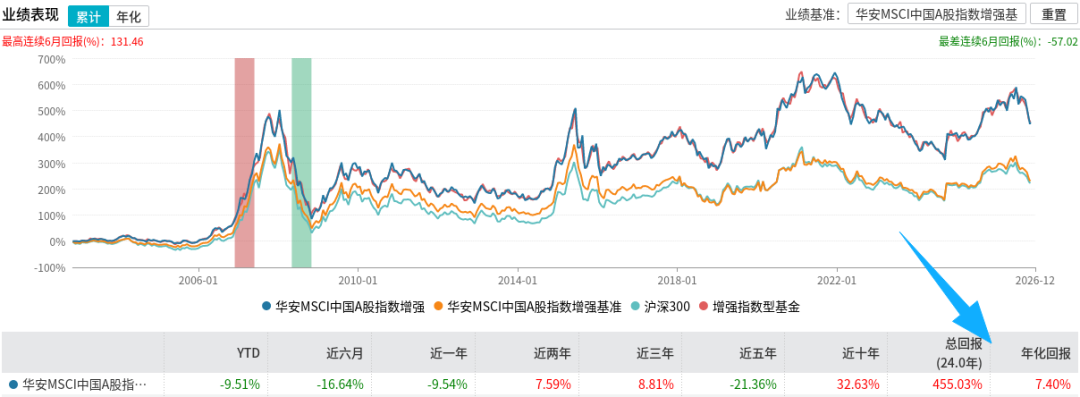
整整24年过去了,这支基金的总回报达到了455.03%,也就是当初的1块钱变成了5.55元,按复利计算年化收益7.4%。
——大家觉得7.4%的长期年化复利怎么样?我来说说这个事:略低于同期GDP增长率(8%,考虑到近期市场刚经历调整,可以理解)显著跑赢同期银行存款,能存5年定期就存5年定期,有浮动利率就按浮动利率,年化顶天做到4%显著跑赢债券,大致同期成立的企债指数现在仅为311点(基点=100点),年化4.95%。以及:
阿布扎比投资局曾经披露过20年滚动年化收益率,就是7.4%。
社保基金成立25年来几何平均年化收益7.6%。
那么7.4%的实证年化(复利)属于合格。这个实盘也说明,7+%差不多可以作为我们长期投资权益产品的标尺。
相比合格的长期收益,这支基金有一个巨大的痛点,就是它早在成立后5年就实现了501.77%的收益,当时是2008年1月,而持有至今的总收益也就455%,意味着2008年至今的18年来,持有它的收益性不佳——这是否证伪长期持有,却证实了择时的必要性呢?
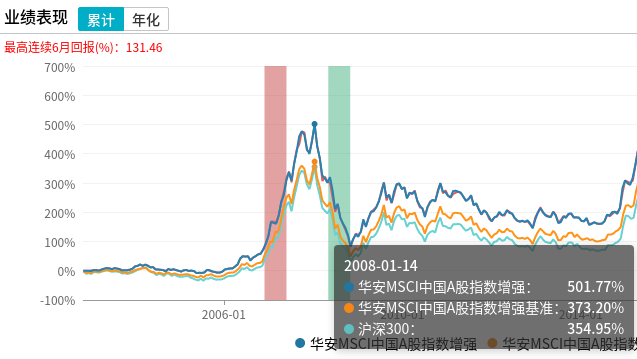
根据陈嘉禾先生的统计,在创造出500%收益的2008年1月,这支基金的PE高达47.8倍,PB高达5.1倍。大概相当于现在沪指11000点(按PE机械计算),或13000点(按PB计算)。现在看到这些点位,我们会觉得不可思议,但当年确实就是这么疯狂。
或者换成交易的故事来说——2008年1月,大聪申购而小帅赎回了这支基金,意味着小帅一把拿走了大聪18年的收益。这样理解的话,追高的残酷性就比较直观了。
问题来了,既然价值投资的刻板印象是“长期持有”,是否意味着在2008年1月的时候,也不需要择时呢?我觉得有位网友的回答挺好的:择时不如择估值。
“择估值”有没有什么经验数据可以参考?看了这么多价投的书你会发现,“捡烟蒂”型投资者总是在找破净的、PE<5的;巴芒找到的有经济特许权的企业,给的所谓“合理”价格也就十一二倍、十二三倍。<>
其实严格用巴芒十倍出头的杠杆来套,也大差不差能找到宽基指数的“地板价”。你看近年市场极端低点时的估值(整体法PE):
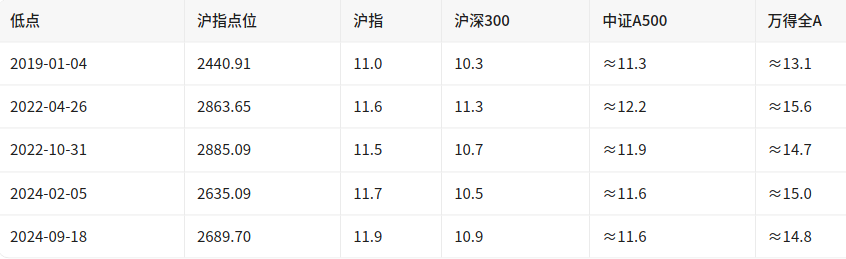
至于择估值的高点,那就看个人特质了。显然,价值投资并不排斥“贵了卖”,价投很强调机会成本的约束。
换个角度说,目前沪指等宽基指数运行的区间差不多就位于合理估值区间,业绩的支撑更加重要。考虑到上市公司(非金融)中报和三季报盈利逼近20%的同比增速,应不必悲观;但盈利修复的结构性分布,也值得继续关注。
最后我们把这支基金的业绩来源做下简单归因。
MSCI中国A股指数早在2005年推出,是MSCI为A股创建的第一个以本土市场为界的旗舰指数。所以,这个指数很大程度上代表了“外来的和尚”如何认识和理解A股市场。
编制规则不细说了,回顾历史风格(下图),可见除了2015-2017年小盘价值风格有一段占比优势之外(箭头白圈处),这个指数总体上呈现“大盘成长+大盘价值”的风格(黄色区域+蓝色区域)。
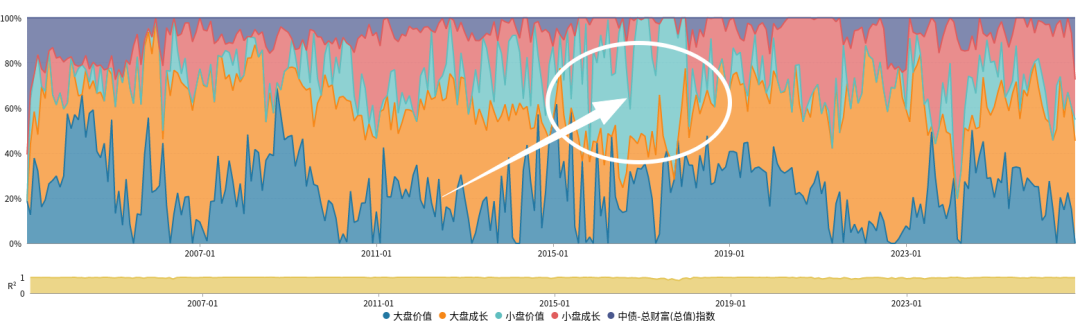
这当然体现了MSCI对A股市场旗舰指数的理解——但这并不是孤立现象,即便在投资角度也并不孤立。
我们在早前的守护杨高南 | “10元基”养成攻略中就揭示过,历史悠久且业绩出色的“10元基”风格都比较类似:以大/中盘+成长、大盘+成长/平衡为主。
业绩的法玛五因子归因结果,看这张图:
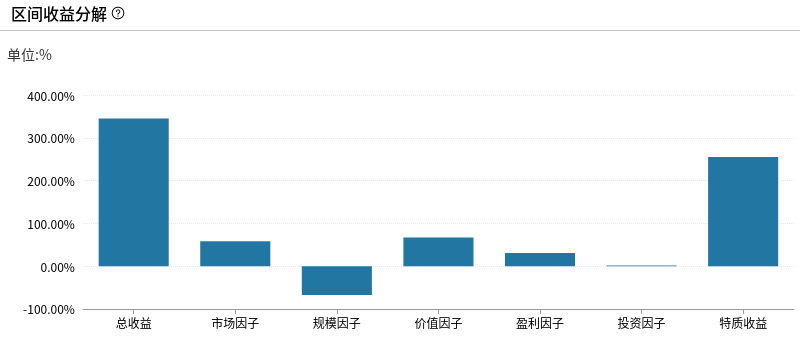
可见唯一的负向贡献因子,来自规模因子的-67.51%,也就是买大公司股票,比买小公司股票少赚。这块负收益,基本抵消掉了价值因子带来的66.83%正收益,也就是买“便宜货”(低估值)比买“贵货”(高估值)多赚的部分。
历史数据说明,“大市值诅咒”不仅存在于A股,但小市值带来的回报也大大提高了波动性。这里可以看出,MSCI总体还是希望自己的旗舰指数更有代表性(也更稳、更“体面”),这是“外来的和尚”做出的取舍。
个人是有好恶的,但摆在台面上的东西必然存在主流价值观。暴涨的快感必然以暴跌的恐怖为代价,如果你很在意波动,你也可以参考这些更稳、更体面的主流价值观。
求赞,点个小心心。
(本文思路大量参考了陈嘉禾先生2023年发布的文章《A股第一支指数基金教给我们3个经验》,感谢他。)
(文章来源:上交所)

东方财富证券股份有限公司
公司官网:https://www.18.cn
客服电话:95357
东方财富证券微信公众号

东方财富证券投教园地